)
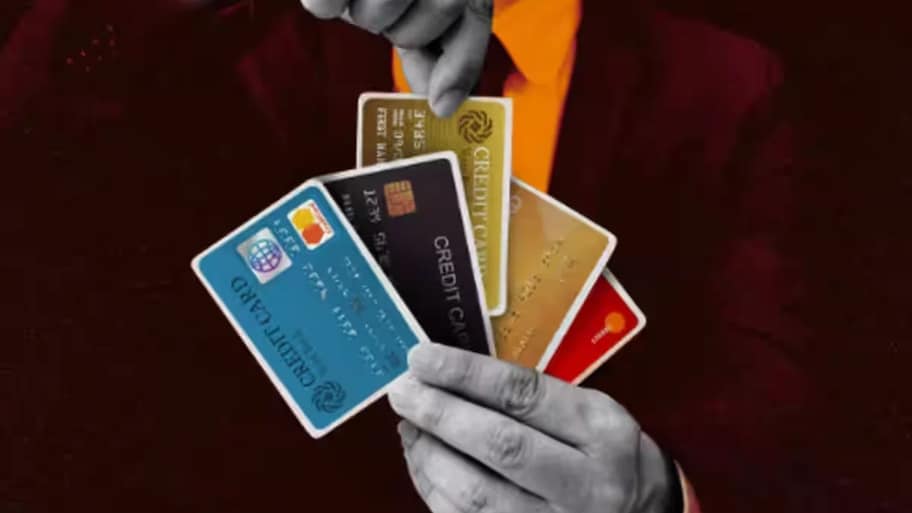
આજના સમયમાં ક્રેડિટ કાર્ડનો ઉપયોગ ખરીદી, ઓનલાઈન પેમેન્ટ અને જરૂરિયાતના સમયમાં પૈસાની કમી દૂર કરવા માટે કરવામાં આવે છે. ઘણા લોકો પાસે એકથી વધુ ક્રેડિટ કાર્ડ હોય છે. તેવામાં કેટલાક કાર્ડનો ઉપયોગ ખુબ ઓછો થાય છે. લોકો વિચારે છે કે જે કાર્ડનો ઉપયોગ થઈ રહ્યો નથી, તેને બંધ કરી દેવું જોઈએ. પરંતુ શું તમે જાણો છો કે ક્રેડિટ કાર્ડ બંધ કરવાથી તમારા CIBIL સ્કોર અને ક્રેડિટ લિમિટ પર શું અસર પડે છે? તેથી કાર્ડ બંધ કરતા પહેલા તેની સાથે જોડાયેલી કેટલીક વાતો સમજવી જરૂરી છે.
ક્રેડિટ કાર્ડ બંધ કરવાથી CIBIL સ્કોર પર શું અસર પડે છે?
ક્રેડિટ કાર્ડ બંધ કરવાથી તમારા ક્રેડિટ સ્કોર પર અસર પડી શકે છે. તેનું એક મોટું કારણ ક્રેડિટ યુટિલાઇઝેશન રેશિયો છે. તેનો મતલબ છે કે તમારી કુલ ક્રેડિટ લિમિટમાંથી તમે કેટલા પૈસાનો ઉપયોગ કરી રહ્યાં છો. ઉદાહરણ માટે જો તમારી પાસે બે ક્રેડિટ કાર્ડ છે અને બંનેની કુલ લિમિટ 2 લાખ રૂપિયા છે તો તમે દર મહિને 40,000 રૂપિયા ખર્ચ કરી શકો છો. તેવામાં તમારૂ ક્રેડિટ યુટિલાઇઝેશન 20 ટકા થશે.
જો તેમાંથી તમે એક કાર્ડ બંધ કરાવો છો અને તમારી ક્રેડિટ લિમિટ ઘટીને 1 લાખ રૂપિયા રહી જાય છે, તો તે 40000 રૂપિયાના ખર્ચની તમારી લિમિટના 40 ટકા થઈ જશે. તેનાથી તમારૂ ક્રેડિટ યુટિલાઇઝેશન વધી શકે છે, જેની અસર તમારા ક્રેડિટ સ્કોર પર પડે છે.
ક્રેડિટ હિસ્ટ્રી પર પણ પડી શકે છે અસર
ક્રેડિટ સ્કોર નક્કી કરવામાં તમારી ક્રેડિટ હિસ્ટ્રી પણ મહત્વની ભૂમિકા ભજવે છે. જો તમે લાંબા સમયથી કોઈ ક્રેડિટ કાર્ડનો ઉપયોગ કરો છો અને તેને બંધ કરો છો તો તમારી ક્રેડિટ હિસ્ટ્રી પર અસર પડી શકે છે. પરંતુ કાર્ડ બંધ બંધ કરાવવાની સાથે તમારી ક્રેડિટ હિસ્ટ્રી તત્કાલ ખતમ થતી નથી. ક્રેડિટ રિપોર્ટમાં જૂના ખાતાની જાણકારી થોડા સમય માટે રહે છે.
તેથી જો તમારૂ કોઈ જૂનું ક્રેડિટ કાર્ડ છે અને કોઈ વાર્ષિક ફી લાગતી નથી તો તેને બંધ કરાવતા પહેલા તેના ફાયદા અને નુકસાન પર વિચાર કરવો જોઈએ.
ક્રેડિટ કાર્ડ બંધ કરાવતા પહેલા બિલ ચુકવવું જરૂરી છે?
હાં, ક્રેડિટ કાર્ડ બંધ કરતા પહેલા તેની બાકી રકમ ચુકવવી જરૂરી છે. જો તમારા કાર્ડ પર કોઈ બિલ, ઈએમઆઈ કે અન્ય ચાર્જ બાકી છે તો તેને ચુકવ્યા બાદ કાર્ડ બંધ કરાવવાની પ્રક્રિયા પૂરી કરો. જો તમે કાર્ડનો ઉપયોગ કરતા નથી તો તેને બંધ કરાવતા પહેલા તેની વાર્ષિક ફી, કુલ ક્રેડિટ લિમિટ અને ક્રેડિટ હિસ્ટ્રી પર પડતી અસરો વિશે સમજો. જો કાર્ડ પર વધુ ફી લાગે છે તો બેંકમાંથી તેને ઘટાડવા કે વાર્ષિક ફીવાળા કાર્ડમાં બદલાના વિકલ્પ વિશે પૂછી શકો છો.
આ સિવાય તમારી પાસે ઘણા કાર્ડ છે તો બધા કાર્ડ બંધ કરાવવાની જગ્યાએ જરૂર પ્રમાણે કેટલાક કાર્ડ ચાલુ રાખવા ઉપયોગી સાબિત થઈ શકે છે. આ સિવાય તમારી કુલ ક્રેડિટ લિમિટ રહી શકે છે અને ક્રેડિટ યુટિલાઇઝેશનને નિયંત્રિત રાખવામાં મદદ મળી શકે છે.